
Любое предприятие, коммерческое или некоммерческое, выражается в продукте, который оно создаёт. Бывают продукты на один раз, на сезон или на год, а бывают — на десятилетия и столетия. Продукты могут быть региональными, национальными или глобальными. Если повезёт, первоначальный импульс продукта забросит его создателей высоко и надолго. Но, вероятнее всего, ждать золотого лебедя им придётся не один год.
Испокон веков отношение к земному пробегу продукта было крепко замешано на фатализме: достичь статуса звезды за свой жизненный цикл он мог только при «удачном гороскопе». С последующим выгоранием и превращением в собаку, дойную корову, карлика или пыль. «Бог дал, бог взял», — считали первопредприниматели.
Ни о каком заранее заданном темпе обновлений речи не шло, так что продукт, созданный «главным харизматиком», был обречён производиться десятилетиями. Даже в начале XX века Генри Форд штамповал одну-единственную Model Т в течение двадцати лет — и долгое время в одном-единственном цвете, чёрном.
Сегментирование автолюбителей по Форду, таким образом, было незамысловатым.
Вот на всякий случай определение, которое мы будем использовать.
Издавна одним из более-менее очевидных было различение тех людей, кто обладает повышенными финансовыми возможностями. Соответственно, было и понимание того, что «один и тот же „по сути“ продукт может создаваться с разным уровнем характеристик — от „попроще“ до „побогаче“».
В современном бизнесе выделяют как минимум три основных ценовых уровня (а точнее, диапазона) продукта: в терминах пассажирских авиаперевозок это «эконом», «бизнес» и «первый» — для тех, кто не только хочет, но и может себе позволить характеристики покомфортней (неважно, происходит это постоянно, время от времени или разово).
Ценовых диапазонов продукта, то есть сегментов потребителей, может быть выделено и больше — в зависимости от индустрии или методики.
Так, в индустрии моды различают пять уровней: высокая мода, прет-а-порте, диффузные марки, бриджевые марки и массмаркет.
В классификации 1855 года бордоских красных вин — шесть уровней: пять крю и все остальные.
Мы будем использовать четыре широких ценовых сегмента, которые назовём чуть по-своему: массмаркет, средний, премиум и суперпремиум.
Для большей наглядности мы зададим для этих сегментов определённый ценовой диапазон, который возьмём из индустрии женского нижнего белья, — начиная от 500 рублей за штуку, то есть за один комплект из «труса и бюста».
Соответственно, в массмаркет один комплект белья прикроет собой промежуток от 500 рублей до 2000; в среднем ценовом сегменте — от 2000 рублей до 8000; и так далее, вплоть до 128 000 рублей за суперпремиальные «трус и бюст». Каждый из наших сегментов относительно широк и допускает четырёхкратную разницу в цене комплекта.
Поскольку далее речь будет идти о высокоточном сегментировании, то каждый из четырёх ценовых сегментов мы разделим на три подуровня, так что всего получится двенадцать субсегментов (ниш).
Сегментирование можно изобразить графически (рисунок 1). Цену отложим вверх по оси Z, сегменты обозначим названиями и серым фоном, а ниши — пунктиром. Предназначение оси Х раскроем чуть позже.
Читательница вольна добавить или убрать нули из наших рублей по меркам той индустрии, в которой сама трудится, ибо разброс цен может быть удивительным. Например, коробка с полкило черешни сорта Сатонисики может стоить один миллион иен (около 10 тысяч долларов США).
В силу того, что с начала ХХ века всё больше основателей предприятий отходили от дел и передавали их профессиональным менеджерам, управление бизнесом и НКО всё больше строилось «по науке», так что сегментирование клиенток и клиентов становилось всё более утончённым.
Некоторые исследователи, в частности Игорь Ансофф, а позднее Майкл Портер, Майкл Трейси и Фред Вирсема, начали осознавать, что тяга к потреблению неоднородна. Несколько упрощая, их рассуждения на эту тему можно свести к тому, что она состоит из трёх отдельных разнонаправленных сил:
— тяги к дешевизне, которая всё внимание клиента фокусирует прежде всего на цене (или количестве) продукта, поэтому он или она готовы довольствоваться самыми что ни на есть «базовыми» характеристиками товара или услуги — например, самим авиаперелётом, неважно, в каком кресле;
— тяги к новизне, которая выводит на первый план «свежесть» или крутизну фич, а цену оттесняет в тень, как в случае с новейшим лекарством;
— тяги к «индивидуализне», которая не выносит ни той ни другой стандартизации, не позволяет потребителю вгонять себя в продукт, а требует продукт «под себя», под свой вкус и цвет, в общем, кастомизации. Речь здесь идёт не о настройках экрана гаджета, кресла в автомобиле или подгонке длины джинсов, а именно о продукте, скроенном из индивидуально выбранных опций.
Все эти тяги легко уживаются в одном человеке и проявляются в зависимости от ситуации. Одна девушка будет предпочитать в основном новизну, но иногда не брезговать и дешевизной; другая же — наоборот.
Очень важным является то, что все эти три тяги проявляются в каждом ценовом сегменте (а не дешевизна — в массмаркет или крутизна — в премиум, как может показаться).
Отсюда первый вывод огромного практического значения: для того чтобы полноценно удовлетворить каждую тягу к тому или иному продукту в одном ценовом сегменте, необходимы три очень разные его ипостаси (а всего — с учётом, что сегментов четыре, — двенадцать).
И неважно, кружевные это трусы, рилсы в Instagram, видео «только для фанатов», парфюм, массаж, кредит или компьютерная стрелялка. Это относится ко всем продуктам, ко всем вообще, и даже к тем, которыми занята в нелёгкие рабочие часы наша читательница.
Каждая из ипостасей «одного по сути продукта» содержит в себе взаимоисключающие характеристики, так что отдельно взятому предприятию, чтобы выжить вдолгую и крепко подзаработать, с руки выбрать только одну тягу (любую из трёх, но только одну) в одном сегменте, насыщению которой посвятить себя полностью.
Так, для полноценного удовлетворения тяги к дешевизне (в том или ином сегменте) предприятию придётся держать ассортимент на минимуме, выдавать продукта как можно больше, избегать обновлений. Соответственно, динамика изменений в продукте будет медленной.
Полноценное же удовлетворение тяги к новизне (крутизне), наоборот, потребует продукт регулярно улучшать, делать упор на потребительские характеристики и не гнаться за объёмами. Динамика изменений в продукте, соответственно, будет быстрая.
Ну и чтобы как следует разобраться с тягой к индивидуализне, предприятие должно бросить все силы на разворачивание ассортимента по максимуму. А это, как ни крутись, будет сдерживать и объёмы, и скорость обновлений, так что динамика изменений будет, так сказать, умеренная.
Кратко поясним третью ипостась на примере такого «продукта», как продовольственный магазин (продмаг).
Здесь необходимо заметить, что большинство продмагов торгует в той или иной мере и промышленными товарами (промтоварами), так что мы будем называть их «промпродмаги».
Ещё раз повторим, что наши рассуждения относятся не только к «магазинам» и не только к «ритейлу» во всех его проявлениях (от роддома, детсада, школы и больницы до электро-, водо-, газопровода, метрополитена и кладбища), а к любому-разлюбому продукту: дистанционному или стационарному, физическому или цифровому, бесплатному или дорогостоящему.
Возьмём знакомые российским домохозяйкам торговые центры Metro Cash&Carry. В каждом из них предлагается множество различных товаров — кетчупá, майонезá, пельмени — разных торговых марок, разных вкусов и во всевозможных упаковках.
В ритейле один и тот же кетчуп, но в упаковках разного размера или из разного материала, рассматривается как отдельные «товарные позиции», для чего используется английский термин stock keeping unit (SKU), то есть «единица складского учёта» (в транслитерации, соответственно, — СКЮ).
Другими словами, SKU — это единица прайс-листа.
В любом из больших Metro Cash&Carry будут представлены 50 000 различных съедобных и промтоварных SKU, каждая — в количестве от одной до нескольких сотен. Таким образом, не каждая единица товара — это отдельная SKU. Более того, как мы покажем далее, в ряде случаев одна «физическая» единица товара может быть и множеством (даже десятками и сотнями!) разных SKU.
При этом какие-то продуктовые позиции могут временно отсутствовать на полках или сайте (быть out of stock).
Средняя площадь большого Metro Cash&Carry составляет около 10 000 квадратных метров. Таким образом, в нём представлено 5 SKU на 1 квадратный метр. Это минимальный показатель уровня разнообразия, который необходим, чтобы говорить про настоящую, а не надуманную кастомизацию (уровень индивидуализны в ритейле).
Необходимо заметить, что товарные позиции в Metro Cash&Carry относительно крупноразмерны или же сгруппированы, то есть продаются только коробками или палетами.
Выложены они в торговом зале прямо на полу и на высоких складских стеллажах, среди которых крутятся погрузчики.
«Складской» формат позволяет Metro торговать с относительно невысокой средней наценкой на все свои товары — около 20 %. Это, кстати, ещё один бизнес-показатель, который нам очень пригодится.
Если Metro закупит молоко единорога по 100 рублей за 1,8-литровый пакет и выставит его на полку за 120 рублей, то наценка составит 20 % к себестоимости. Хотя, вероятно, это будет упаковка из четырёх штук как минимум.
Складской формат, уровень наценки в 20 %, общий размер торгового комплекса и, конечно, адекватный ассортимент позволяют Metro Cash&Carry «снимать» в среднем с каждого метра торгового зала около 9 тысяч условных евро-долларов в год. Запомним этот показатель — он нам ещё не раз пригодится.
Вторым примером кастомизатора из розничной торговли продуктами питания и промтоварами нам послужит гипермаркет, в России представленный «Ашаном». В нём складских стеллажей и палет в зале уже заметно меньше, но они всё ещё есть. В стремящемся к идеалу гипермаркете среда в торговом зале полускладская. SKU здесь не такие крупные, сгруппированы помельче.
Наценка в гипермаркете повыше — около 30 %, так что B2B-клиентов в нём заметно меньше, чем в cash&carry.
Продажи с 1 квадратного метра площади в год составляют, опять же усредняя и округляя, около 7 тысяч условных евро-долларов в год.
Третьим примером из мира кастомизации возьмём «классический американский супермаркет», такой как Safeway или Publix. Площадь торгового зала в нём около 5000 квадратных метров, складских стеллажей и палет в зале нет — только витрины и прилавки, на которых выложено также около 50 000 SKU, то есть 10 на 1 квадратный метр, но уже поштучно, а не коробками.
Разместить их на меньшей площади удаётся за счёт того, что сами позиции ещё мельче размером и в торговом зале находится меньше штук каждой SKU (что требует частой подсортировки). Значительная же часть товарного запаса хранится на отдельном складе этого же магазина, невидимом для покупателя, или на региональном складе.
Такая розничная среда и ближе, и дружелюбнее к обывателю, но и наценка в ней заметно выше, чем в cash&carry или гипермаркете, — около 40 %. Это, как и меньший размер зала, отражается на продажах с квадратного метра, которые составляют 4–5 тысяч условных евро-долларов в год.
Рассмотренные выше варианты кастомизаторов можно разместить в системе координат, где вверх по оси Y отложен уровень наценки, а вправо по оси X — усреднённый и округлённый объём продаж в условных евро-долларах с 1 квадратного метра площади (рисунок 3).
Интерактив
Где стоят Metro, «Ашан» и Publix
Нажмите на график — магазины встанут на свои места: чем выше, тем больше наценка, чем правее, тем больше продажи с квадратного метра.
Стоит заметить, что площади у кастомизаторов могут быть заметно меньше, а наценка — заметно выше. Например, в канадской сети «однодолларовых» магазинов Dollarama она составляет 60–70 %.
Для наших целей пока достаточно рассматривать три уровня наценки, чтобы в глазах не рябило. Будет от чего.
Вернёмся к мысли о том, что для полноценного удовлетворения каждой из трёх тяг потребления в одном ценовом сегменте требуется создавать кардинально разные ипостаси одного «по сути» промпродмага, а в наших терминах — продукта — любого-разлюбого — В2С или В2В, онлайн или офлайн.
Одна ипостась должна быть сфокусирована на дешевизне и сторониться обновлений, то есть если и меняться, то медленно.
Другая ипостась, напротив, в стремлении к новизне и крутизне должна часто и регулярно улучшать или менять свои характеристики.
Третья ипостась, чтобы потрафить почти любому капризу, должна развернуть всё разнообразие опций по максимуму и менять их не быстро, но и не медленно.
Другими словами, в третьем тысячелетии мало самих характеристик продукта, но жизненно важно, как часто они меняются во времени, каков темп их обновлений.
Каждая из трёх динамик, как мы далее покажем, — это целый мир с характерными только для него организацией пространства (например, архитектурой торговых точек), ценообразованием и неймингом.
Если предприятие хочет, чтобы его товары или услуги избавились от всех внутренних противоречий и «зазвучали во всю тягу», оно должно выбрать из adagio, allegro и moderato любую, но только одну динамику и после этого «играть» свои продукты только в этом темпе.
Устройство каждого из этих миров в деталях мы начнём рассматривать с самого медленного — adagio, или, как ещё принято называть предприятия в темпе, ориентированном на дешевизну (в своём, естественно, сегменте), — с лоукостеров.
Всюду далее мы так и будем разбирать сначала медленную, затем (для контраста) — быструю и последней — среднюю динамику.
Мир adagio
Метроном остановлен
Современный пользователь хорошо знаком с лоукостерами в авиаперевозках, отелях, гамбургерах, шариковых ручках, зажигалках, банках, спортивных клубах, фармацевтике, скорой медицинской помощи, электро- и водоснабжении.
Лоукостерами является множество «инфраструктурных» продуктов — от вывоза мусора и контейнерных перевозок до городского общественного транспорта.
В розничной торговле лоукостеры иногда называют «жёсткими дискаунтерами» — термин, на наш взгляд, увы, отслуживший своё, и мы к этому ещё вернёмся.
Девиз лоукостеров: «Если ниже ваших цен не найти, клиенты вас достанут и на дне реки».
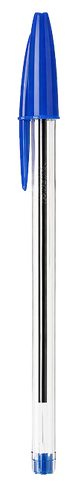
Продукты в этом темпе нацелены на долгожительство; встречаются даже практически бессмертные: одно поколение живёт не десятилетиями, а столетиями. Такова, например, английская булавка, изобретённая в 1849 году, или неизменная с 1950 года шариковая ручка BIC (рисунок 4).
Ассортимент в этом темпе минимален — он представлен только самыми ходовыми продуктовыми позициями. Так, в самолёте все кресла — только одной конфигурации и с одинаковым расстоянием между рядами.
В розничной торговле, например в Costco — большом формате лоукостера — или в Aldii— его «младшем брате», на 1 квадратном метре площади разложено всего 0,5–1 SKU (то есть на порядок меньше, чем у кастомизаторов).
Соответственно, в медленной динамике самая пологая «трапеция» продаж — хит продаж — мало отличается от не-хита. Поясним, о чём речь.
В гипотетическом усреднённом McDonald’s в США самая продаваемая SKU (в данном случае — menu item) — это картошка фри; вторая по популярности позиция — его величество Big Mac, третья — Snack Wrap. Хрустящий корочкой яблочный пирожок занимает шестое место, Chicken McNuggets — седьмое, Double Cheeseburger — девятое.
В упрощённом виде фигура продаж изображена на рисунке 5.
Наценка в медленной динамике минимальна — в продовольственно-промтоварной рознице, той же Costco, она составляет около 10–12 %; а продажи с квадратного метра в год — максимальны (наибольшие из трёх динамик), в том числе потому, что лоукостеры привлекательны для В2В, то есть «оптовых» клиентов. Это, кстати, отражено у Costco и в названии, и в логотипе (рисунок 6).
В лоукостере, стремящемся к идеалу, маржа столь мала, что едва-едва покрывает все операционные расходы, а вся (или почти вся) прибыль получается от программ лояльности! …Но об этом — в следующей главе.
Обозначим продукт в медленной динамике параллелепипедом красного цвета (рисунок 7).
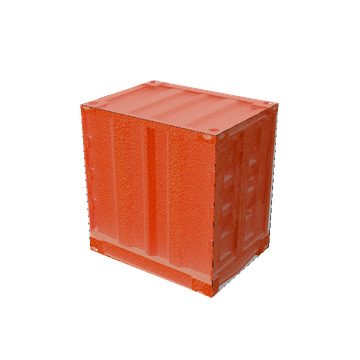
Для большей наглядности разместим его на рисунке 8 в системе координат, объединяющей ранее рассмотренные ценовые сегменты (по оси Z они теперь уходят «вглубь»), наценку (по оси Y — вверх) и объём продаж с 1 квадратного метра (по оси Х — вправо).
Не вдаваясь пока в детали, заметим, что медленная динамика занимает в этом сегменте (так же, как и в других) только одну ценовую нишу из трёх.
У лоукостеров объём продукта «вшит в ДНК», так что «штуки» товаров и услуг в них — увеличенные или сгруппированные. Похоже на то, что мы видели в Metro Cash&Carry, но ещё крупнее. Даже блистеров сливок для кофе в одной SKU будет минимум сто. Так что цена за условный литр или килограмм очень низкая, но стоимость единицы товара всё равно будет относительно высока.
В производстве каждая SKU будет выпускаться большими партиями, для чего потребуется самое мощное (из трёх динамик) оборудование.
Лоукостеры любой индустрии могут и должны присутствовать во всех ценовых сегментах. Немного упрощая, в пассажирских авиаперевозках в среднем сегменте это будет самолёт с креслами только «бизнес»–класса, а в сегменте премиум — только с креслами «первого» класса.
Называть лоукостером (то есть низкобюджетным) продукт в среднем, а тем более в премиальном сегменте, язык поворачивается с трудом. Но термин тем не менее верный!
То же и в фастфуде, который, таким образом, может быть недёшев, но привести бизнесмена к звезде «Мишлен». Как, например, известную мексиканскую забегаловку El Califa de León, в меню которой всего четыре позиции: бифштекс, чулета (свиная отбивная), рёбрышки и знаменитые такос на мягкой кукурузной лепёшке, для которых тонко нарезанное филе говядины приправляется только солью и небольшим количеством лайма, и оно такое сочное, что… стоп, стоп, стоп… Хм… мы явно проголодались, надо прерваться на перекус…
Изобразим на рисунке 9 продукт-лоукостер в каждом ценовом сегменте в нашей «объединённой» системе координат.
На рынке жилья продукты-лоукостеры в среднем или в премиум-сегменте будут принимать те же самые архитектурные формы, что и в массмаркет, — жилых контейнеров, квартир в многоэтажке, домов для одной семьи, — но отличаться по характеристикам. Так что если в массмаркет это, скажем так, — МакОсобняк, то в среднем — МакВилла, а в суперпремиум — МакЗáмок (рисунок 10).
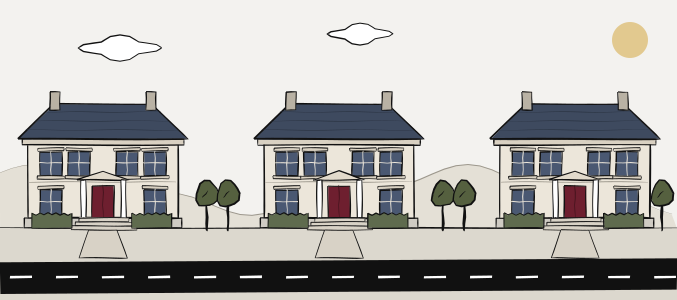
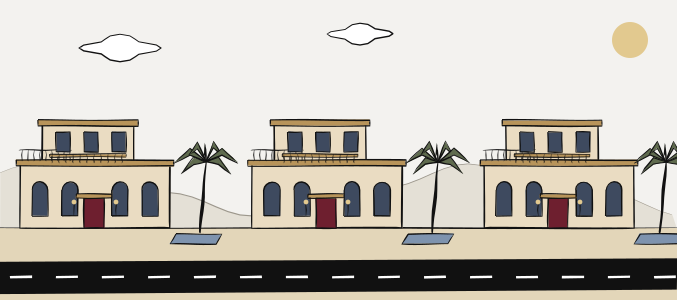
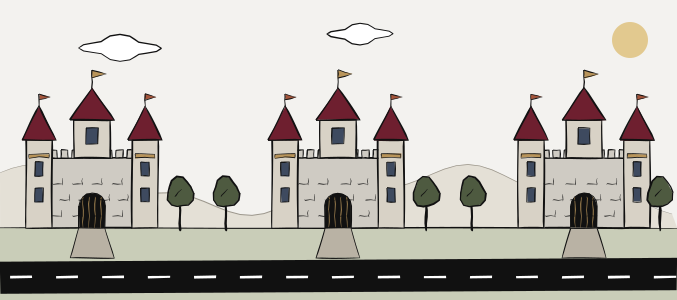
Все они — многочисленные однотипные объекты. Об этой особенности мы поговорим в третьей главе, посвящённой влиянию динамики объекта на его архитектуру.
Район-лоукостер (городской или пригородный) в среднем ценовом сегменте создаёт плодородную почву для многочисленных других продуктов того же сегмента — от парикмахерской и спортивного клуба до страховой компании, банка и храма.
Районы-лоукостеры играют важную макроэкономическую роль: именно в них правильнее всего подсчитывать инфляцию — через индекс Биг Мака, шаурмы, кирпича, потребительской корзины, заработной платы, а также паритет покупательной способности национальной валюты.
Мир allegro
Предприятия, выбравшие для своих продуктов быструю динамику, можно было бы назвать «инноваторами», но это не совсем «наше по духу» звучание, так что будем называть их «обновителями».
Законы в этом мире иные, чем в мире лоукостеров. Один из основных, касающихся продукта, — живи быстро, умри молодым.
Allegro ярко проявляется в индустрии моды, регулярно выдающей «весну-лето» и «осень-зиму», а также в косметике, смартфонах, автомобилях, сериалах, производстве новых лекарств.
Однако в быстром темпе можно делать любой-разлюбой продукт: образовательный или развлекательный, питательный или одевательный, банковский, транспортный или страховой. Для этого нужно заранее определить, через какой период времени у него будет «фейслифтинг» (самое недорогое, по сути косметическое обновление), через какой — рестайлинг и когда выйдет all new model (новая коллекция).
Ассортимент у обновителя больше, чем у лоукостера, — больше продуктовых линий, внутри которых больше разновидностей.
Трапеция продаж в allegro также «поострее»: SKU-бестселлер будет продаваться заметно лучше менее удачных позиций.
Возьмём компанию Apple. В 2023 финансовом году самой продаваемой категорией у неё был iPhone, обеспечивший 200 миллиардов долларов — половину всей выручки.
Главным хитом из четырёх моделей этого поколения гаджета был iPhone 14 Pro Max, на второй позиции — iPhone 14 Pro.
Рассмотрим нашу картину по отдельным SKU. Теперь мы будем различать гаджеты ещё и по всем возможным комбинациям размеров памяти и цветов корпуса.
Из четырёх опций памяти (для Pro) 40 % покупателей выбирали 256 GB, треть — 128 GB, 15 % — 512 и только одна десятая — 1 TB.
По цветам (также для Pro) предпочтения распределяются в похожих пропорциях: около 40 % покупателей предпочли фиолетовый, четверть — золотой, ещё четверть — чёрный и около 10 % — серебристый.
В упрощённом виде начало всей линейки iPhone 14 во всех разновидностях изображено на рисунке 11.
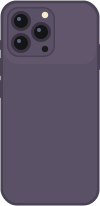 фиолетовый
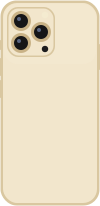 золотой
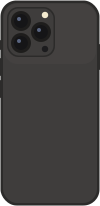 чёрный
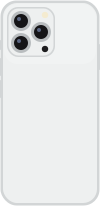 серебристый
Так же (несколько упрощая) можно представить все модели этого поколения iPhone во всех разновидностях в виде матрицы 3 × 4, то есть всех возможных сочетаний трёх параметров (модель, размер памяти и цвет) и четырёх опций, в которых может быть исполнен каждый из них.
Обратим внимание на понятие матрицы разновидностей продукта, оно нам ещё не раз пригодится.
Итого в полном семействе iPhone 14 получается 64 SKU (4 × 4 × 4), каждая нацеленная на свой субсегмент покупателей.
Обозначим продукт в быстрой динамике в виде зелёной сферы с рисунка 12.
На самом деле одной сферы нам недостаточно. Их должно быть две! Стремящийся к идеалу продукт в allegro всегда расщеплён на два. Одна его субипостась — «навороченная», а другая — «попроще».
Между ними должен присутствовать чёткий контраст (но не переконтраст и не недоконтраст) и в характеристиках, и в ценах, и, что немаловажно, в торговых марках. Каждая субипостась должна быть представлена в нескольких опциях.
Две субипостаси продукта необходимы в allegro, чтобы крепко зацепить два очень важных ценовых субсегмента клиенток — самый верхний и второй пониже (в своём сегменте).
Необходимо ровно две субипостаси: продукт в allegro требует постоянного обновления, и третья, четвёртая, пятая субипостаси — будут его лишь замедлять.
Заострим сознание ещё на одном моменте: две субипостаси — это значит два отдельных продукта на одном носителе, а не на двух разных.
Что это значит?
Бизнес- и эконом-класс в одном самолёте (если класса в нём ровно два) — один из самых наглядных примеров двух разных продуктов на одном носителе, в данном случае — на одном «летателе». Но!
Во-первых, эти два продукта, как правило, плохо структурированы по фичам, так что между ними — то недоконтраст, то переконтраст (об этом в третьей главе).
Во-вторых, именуются они, как правило, просто своей категорией, то есть «бизнес» и «эконом», или цифрой «первый» и «второй» — нейминг примитивный, если не отсутствующий.
Вернёмся к примеру с iPhone 14. Простая модель и Pro сделаны на разных поколениях однокристальной системы — самого ценного фрагмента носителя: первая («база») — на A15 Bionic, вторая (Pro) — на A16 Bionic. Так что в нашем миропонимании простая модель и Pro — это не сплитпродукты (горизонтальное семейство), а два поколения одного продукта (вертикальное семейство). Недо- или переконтрастность фич, а также цен обсуждать можно только в этом контексте.
То же касается и неймов. В случае настоящих сплит-продуктов необходимы две самостоятельные торговые марки — например, iPhone 14 и iMore 14. Просто буковок Pro для этого недостаточно.
Снова вспомним о винах Бордо. Все они, а точнее, все производители этого региона, официальной классификацией 1855 года разделены на шесть уровней: от Первых крю до Пятых — и всех остальных.
Если мы рассмотрим Первые крю подробнее, то увидим, что в них, в свою очередь, различаются «первые» и «вторые» вина.
Получают их из винограда с одних и тех же виноградников, то есть с одного и того же носителя. Но какие-то лозы относительно молоды, другие располагаются в частях с неидеальной почвой или солнцем, с каких-то ягоды сняли раньше, а с других — позже идеального созревания, — из-за всего этого собранный виноград будет различаться по внешним и внутренним характеристикам.
Можно, конечно, всё сырьё перемешать как следует и сделать однородную усреднённую массу, но для allegro, стремящегося к идеалу, на-а много выгоднее рассортировать его на две части — одну с фичами, в данном случае «нотками» покруче, а другую — попроще.
В разных хозяйствах соотношение этих частей заметно отличается: в каких-то для первого вина, в угоду самым изощрённым энофилам, отберут только треть урожая, в каких-то — половину или две трети.
В особенно удачные (или неудачные) годы это соотношение меняется, вплоть до невыпуска первой (или второй) субипостаси allegro-продукта (в нашей терминологии — сплит-продуктов «наворот» и «не наворот»).
Именуют первые и вторые вина (Первого крю) отдельно, как, например, «Шато Мутон Ротшильд» (Château Mouton Rothschild) в качестве «навороченного» вина этого хозяйства и «Ле Пти Мутон де Мутон Ротшильд» (Le Petit Mouton de Mouton Rothschild) как «не навороченное» (их этикетки изображены на рисунке 13). Контраст в нейминге, на наш взгляд, неидеален, но всё же заметен.
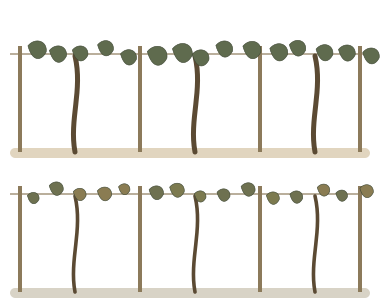 Идеальные лозыОстальные лозы
Размер бутылок вина (и первого, и второго) колеблется от S до XL, пардон — от «малышки» в 0,375 литра и базовых 0,75 до полуторалитровой «магнум» и трёхлитровой «иеровоам».
Следует заметить, что по ценам виноделы иногда допускают не просто переконтраст (то есть в одном сегменте), но и транссегмент, то есть когда второе вино улетает на сегмент ниже, выбывая, таким образом, из сплита.
Так, «Шато Марго» (Château Margaux) — первое вино этого легендарного хозяйства — предлагается условно по 1000 евро за бутылку 0,75 литра, а второе — «Павийон Руж дю Шато Марго» (Pavillon Rouge du Château Margaux) — по 200 евро, то есть за пределами нашего достаточно широкого ценового сегмента.
Кроме того, некоторые виноделы допускают «третьи» вина, как, например, в «Марго дю Шато Марго» (Margaux du Château Margaux), или даже «четвёртые», что создаёт предпосылки для второго сплита в другом сегменте.
Рискнём привести ещё пример из симфонической музыки. Балет «Петрушка» Игорь Стравинский первоначально сочинил в 1911 году в «навороченной» субипостаси, то есть — для полного оркестра.
В 1946 году он сочинил субипостась «попроще» — для уменьшенного оркестра, в котором вместо четырёх гобоев — два; вместо четырёх фаготов — два; вместо четырёх флейт — три; вместо четырёх кларнетов — три; и так далее. В канве предлагаемой нами теории именовать её следовало бы «Потешные танцы».
Кроме того, Стравинский со временем создал «на том же ценном материале» другую категорию продукта — фортепианную транскрипцию под неймом «Три фрагмента из балета „Петрушка“».
Пришло время дать рабочее определение носителя (а это, на секунду, — один из фундаментальных моментов предлагаемой теории, и ему посвящены пятая и шестая главы).
Поскольку в allegro, стремящемся к идеалу, о-очень много ресурсов тратится на поиск различных носителей, существует прямая экономическая необходимость использовать каждый найденный носитель по полной — чтобы окупить все затраты и обеспечить финансами дальнейшие изыски.
Для этого в том же ценовом сегменте создаются:
• горизонтальное семейство одного носителя: не только один исходный продукт в двух субипостасях, каждая из которых представлена в нескольких (но не слишком многих) опциях, но и продукты в других категориях (телефон, фаблет, планшет), каждая в своём сплите и разновидностях;
• вертикальное семейство одного носителя. Для всех категорий продуктов в заранее заданном ритме делаются фейслифтинг, рестайлинг или all new model.
Таким образом, полная себестоимость поиска или производства носителя будет разнесена между несколькими категориями продуктов и в нескольких поколениях, делая их себестоимость заметно ниже, чем если бы продукты создавались «с нуля», — а доходность, как следствие, заметно выше.
Кроме того (это сложнее и потому встречается реже), на одном носителе может быть создано трансдинамическое семейство — как, например, в фармацевтической промышленности: по окончании срока действия патента на то или иное лекарство на той же молекуле выпускается продукт-лоукостер.
Или транссегментное семейство, о коем уже упоминали в случае выхода цены на второе, или третье, или четвёртое вино за границы ценового сегмента первого вина…
Вернёмся к другим признакам мира allegro.
Наценки у обновителей, с учётом высоких расходов на R&D и превратностей быстрой судьбы, устанавливаются относительно высокие. Так, у Apple по гаджетам средний маркап держится на уровне 50 %, а по сервисам — 240 %. Да-да, их «яблочники» продают почти в 3,5 раза дороже себестоимости.
Но в наши графики эти показатели не вставить — индустрия-то другая... Коль скоро до этого брали кейсы из продовольственно-промтоварного ритейла в сегменте массмаркет, то в них и надобно продолжать.
Что ж. Есть на примете один пример — сеть маркетов Whole Foods, сфокусированная на ценителях органических продуктов питания без искусственных консервантов, красителей, усилителей вкуса, подсластителей и трансжиров. Некоторые продукты в этой сети настолько экзотичны, что в других магазинах их не найти.
Площадью эти маркеты в среднем 4000 квадратных метров, то есть поменьше, чем «классические американские суперы», а вот средняя наценка в них повыше — около 50 %, так же как и продажи в год с квадратного метра — около 8 тысяч евро-долларов в наших ценовых единицах.
И вот удача: логотип у Whole Foods очень подходит для allegro (рисунок 14).
Разместим символ продукта в быстрой динамике в нашей системе координат, но уже в виде субипостасей «наворот» и «не наворот», то есть двух зелёных сфер (рисунок 15).
Внимательная читательница, конечно, сразу заметит, что у «наворот»-продукта наценка должна быть заметно выше, чем у «не наворот»… И она совершенно права!
Но мы, чтобы не перегружать картинку деталями в самой первой главе, пока усредняем наценку и у сплит-продуктов.
Развивая идею о том, что лоукостеры имеют место быть не только в нижних, но и в верхних ценовых сегментах, обновители всех-всех индустрий также вполне достойно в них обоснуются. Собственно, им там и привычнее.
Изобразим и это графически, опустив четвёртую пару, чтобы опять-таки не перегружать картинку (рисунок 16).
Таким образом, даже мишленовские рестораны с красными звёздами вполне могут окормлять пастой не только премиальных посетителей, но и алчущих из среднего ценового сегмента и даже массмаркет.
Но в каждой allegro-едальне должны быть сплит-меню «наворот» и «не наворот» с соответствующими позициями еды, винной карты и бара, а также бизональность пространства — со столиками и креслами «покруче» и «попроще». Подробнее об этом — в четвёртой главе.
То же и с одеждой. С некоторой натяжкой можно сказать, что актуальная мода в массмаркет получила название «фастфэшн».
Таким образом, фастфуд может быть недёшев, а актуальный фэшн — не дорог.
Перейдём к третьему, самому сложно воспринимаемому продуктовому темпу, который позволяет клиентке не вгонять себя в продукт, а выбирать или создавать продукт на свой вкус и цвет.
Мир moderato
Как уже заходила речь, соль настоящей кастомизации заключается не в настройках экрана гаджета, кресла в автомобиле или подгонке длины джинсов, а именно в собирании своего собственного продукта из многочисленных опций.
Например, в компьютерной индустрии компания Dell (в её первоначальном виде) собирала персональные компьютеры «под заказ», который можно было сделать по телефону или по почте. Покупательница могла выбрать свою собственную конфигурацию из нескольких вариантов монитора, наборов плашек оперативной памяти, жёсткого диска и других компонентов. Можно было составить набор из самых недорогих деталей или, наоборот, из самых дорогих, так что цена собранного компа отличалась в два-три раза.
100
В финансовых услугах и кредитных картах похожим образом конструировала продукт ранняя Capital One— клиент мог выбрать из нескольких уровней среднего остатка на счёте, нескольких вариантов размера и продолжительности овердрафта и других опций. Набор «пополняю счёт редко, сижу в максимальном овердрафте» тянул за собой относительно высокие проценты по кредиту. И наоборот, если клиент держал значительный остаток и оборот, редко нырял в овердрафт, то, во-первых, проценты на остаток на счёте были высокие, почти депозитные, во-вторых, проценты за овердрафт — низкие.
Не вдаваясь в обоснование, мы считаем, что в средней динамике матрица разновидностей продукта должна состоять минимум из пяти параметров (размеры, мощность, вкус, цвет и других), каждый из которых в пяти опциях. То есть она должна иметь минимальный размер 5 × 5.
Легко прикинуть, что если матрица 3 × 4 в линейке iPhone 14 приводит к 64 SKU, то матрица 5 × 5 — это уже 3000 SKU одного «по сути» продукта. И, что важно, без расщепления! Как это выглядит, мы ещё будем много и подробно разбирать.
Производство, детально сфокусированное на кастомизации, должно иметь гибкое, перенастраиваемое оборудование; работать преимущественно «под заказ»; применять «бережливое производство» с вытягиванием и прочими присущими ему методами.
В розничной торговле, как мы уже кратко разбирали на примерах Metro C&C, «Ашана» и Publix, кастомизация — это широкий и глубокий ассортимент (той или иной направленности) с минимум 5 SKU на квадратный метр площади (но может быть и 10, и 100).
В мире средней динамики живут такие «классические дискаунтеры», как Walmart, Dollar General, Dollar Tree и российский Fix Price.
Также здесь живут «убийцы категорий», такие как компании Home Depot, Office Depot, Victoria’s Secret. В России это, соответственно, «Лемана ПРО», «Петрович», «Комус».
Кривая продаж кастомизатора, стремящегося к идеалу, то есть такого, у которого ассортимент структурирован не надуманно, а осмысленно, складывается из тысяч и тысяч отдельных позиций. Лучшие из них будут продаваться условными тоннами, а кончик хвоста — килограммами. В нём, скорее всего, окажутся и самый дорогой букет, то есть максимальный набор опций, и самый скромный из всех вариантов.
Так что кривая продаж будет представлять собой очень сглаженный кусок гиперболы, не уходящий круто ввысь и с о-о-оче-ень дли-и-инны-ым хвостом.
Вот, например, в гипотетическом гипермаркете «Лувсепок № 1» — это бананы в полукилограммовой расфасовке, на втором месте — пол-литровая упаковка молока бренда «АБВ», на третьем — пяток яиц торговой марки «Растакое», на четвёртом — фирменный пакет этого супермаркета.
В упрощённом виде это изображено на рисунке 17.
Как мы уже ранее показали на примере Metro Cash&Carry, «Ашана» и Publix, в среднем темпе имеется несколько наценочных эшелонов, читай: субсегментов покупателей, с десятипроцентным «шагом».
Нижний эшелон с наценкой около 20 % пролегает в относительной близости от лоукостеров (у которых, напомним, наценка около 10 %), а верхние (60, 70 % и далее) — выше «обновителей».
Чем выше наценка, тем мельче становятся SKU в кастомизаторе; чем она ниже — тем штуки товара крупнее. Так что в нижнем наценочном эшелоне ритейлер становится похож на склад с палетами, стеллажами и погрузчиками. Поэтому находящийся в этой субнише Metro Cash&Carry можно спутать с таким лоукостером, как Costco — даже по названию или логотипу. И там и там подчёркивается «оптовость», и тот и другой привлекает В2В-клиентов. Но Metro и Costco — это, как мы понимаем, очень разные «звери».
Поэтому термин «дискаунтер» мы и считаем нерелевантным. С одной стороны, классическими дискаунтерами называют такие компании, как Dollar General, с наценкой выше 40 %, или Dollar Tree, с наценкой выше 50%. То есть здесь речь вообще не про «скидку», а про мелкоштучный и дешёвый ассортимент, ценой не более пары долларов.
С другой стороны, «мягкими дискаунтерами» называют то гипермаркеты, то cash&carry, у которых штуки заметно крупнее и наценка ниже.
Кроме того, «жёсткими дискаунтерами» называют лоукостеры, у которых наценки самые низкие, но и глубина ассортимента минимальная, то есть совсем другой «продукт» по количеству SKU на 1 квадратный метр.
Да и мы к лоукост-продуктам относим и водопровод, и метрополитен, и контейнеровоз, а «дискаунтерами» их как-то несподручно величать.
Поэтому мы и считаем, что термин «дискаунтер» своё отслужил и надо переходить на термины наши — «динамичные».
Далее про moderato. Для сети магазинов, стремящейся к идеалу кастомизации, нереально выставить весь необходимый ассортимент на полку в каждом (или даже в одном) объекте — нужно включать горизонтальную асимметрию. В каждом промпродмаге сети будут категории, которые представлены шире и глубже, чем в других такого же размера. Полный же ассортимент можно увидеть только на сайте сети. Об этом мы поговорим подробнее в главах про метаархитектуру розничных объектов и управление инвентарём.
Изобразим на рисунке 18 продукт кастомизатора в виде золотистого рога вращающейся сглаженной гиперболы.
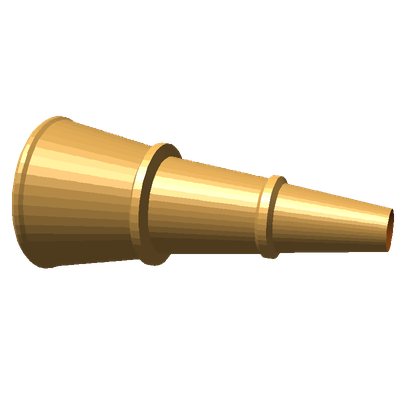
Разместим его на нашем графике, но, как уже предупреждали, только в трёх наценочных эшелонах, соответствующих ранее рассмотренным Metro C&C, «Ашану» и Publix (рисунок 19).
Сами же эти эшелоны на будущее будем называть соответственно кэшэндкэри, гипермарше и супермарше (именно по-русски и курсивом, чтобы не путать с продовольственными ритейлерами).
В средней динамике одним продуктом во всех его разновидностях перекрываются все три ценовые ниши, но без какого-либо «расщепления». Например, добавка сусального пищевого золота в молоко сделает эту SKU заметно дороже самой простой версии, но характеристики самого молока не затронет.
Это отражается и в нейминге, так что мы ещё не раз вернёмся к этой теме в следующих главах.
Взгляд на кастомизацию, включающий несколько наценочных эшелонов, перекрытие «как бы одним продуктом» всех трёх ценовых ниш, горизонтальная асимметричность ассортимента, адекватно контрастная мультизональность, — всё это требует грандиозных изменений в дизайне как розничных (В2С), так и В2В-«объектов». Но это мы ещё будем показать.
В верхних ценовых сегментах кастомизаторы расположатся как на рисунке 20 (как и раньше, показываем только три нижних эшелона и без суперпремиального сегмента).
В очередной раз заметим, что по мере продвижения вглубь по ценовым сегментам должно возникать то или иное «смещение» по наценке или продажам с одного квадратного метра.
Чтобы подытожить, соберём на графике с рисунка 21 все три динамики сначала только в одном ценовом сегменте — например, в массмаркет.
На нём видно, что продукт-лоукостер занимает одну ценовую нишу, продукт allegro — две, но с «расщеплением», а кастомизатор — все три ниши сплошь.
Три динамики одного «по сути» продукта в нескольких ценовых сегментах показаны на рисунке 22.
Воочию увидеть все ниши в промпродмагах в наше время вполне возможно во Франции: мы поговорим об этом в следующей главе.
И мы не устаём повторять: все три темпа могут быть реализованы и в онлайн-курсах, и в отелях, и в салонах красоты, и в рок-операх, и в доставке пиццы. То есть в любом товаре или услуге — и В2С, и В2В.
Самое время вспомнить об одной из самых распространённых ошибок управления бизнесом: развитие начинается в «дешевизне» или «новизне» и постепенно уползает в «ассортимент», но не доползает до настоящего moderato. В результате продукт теряет большую часть того, что было изначально ценным. Для любого дела важно «с раннего детства» выбрать верный темп и с него не сбиться…
Итак, к этому моменту мы вчерне разобрались, как выглядят ипостаси и субипостаси продукта в каждой из трёх динамик.
Следующим шагом будет разобраться с тем, какие на эти ипостаси и субипостаси устанавливать цены и почему. Ведь для каждой из трёх динамик нужен прайсинг, танцующий с продуктом нога в ногу.
Этой волнующей теме посвящена следующая глава, но прежде — короткий анекдот, чтобы настроиться на нужный лад…
Рабинович продаёт на базаре арбузы под табличкой: «Один арбуз — 3 рубля. Три арбуза — 10 рублей». Подходит мужик и покупает арбуз за три рубля, потом ещё один арбуз за три рубля, а потом ещё один арбуз за три рубля. Наконец на прощание радостно говорит Рабиновичу: — Смотри, я купил три арбуза, а заплатил только девять рублей. Не умеешь ты торговать! Рабинович смотрит ему вслед: — И вот так всегда: берут по три арбуза вместо одного, а потом учат меня торговать.